公開日:2026-06-14 / 最終更新日:2026-06-14 / 著者:やま(FP2級・証券外務員一種・AFP・宅地建物取引士)→ 著者プロフィール / 想定読者:「少額で意味あるの?」と迷っている人 / PR表記:本記事にアフィリエイトリンクはありません
この記事を3行で
- 結論:月3000円でも、年5%・20年運用なら元本72万円が約123万円になる計算。決めるのは金額より時間
- 核心:少額が効くのは「複利 × 時間」の構造のおかげ。短期で大きく増やしたい人には意味が薄い
- 読み終わったらできること:自分の積立額(3000円/5000円/1万円)の20年後を3つの利回りで把握できる
なぜNISA未開設のワテがこの記事を書くのか
正直に書きます。ワテはFP2級・証券外務員一種・AFP・宅建を持っとるくせに、いまだにNISA口座を開いてません。典型的な「知識デブ」です。それでも書く理由は3つ。
- 業界の利害から独立している:アフィリエイトリンクなし、証券会社の販売員でもない。少額を勧めても貶しても、ワテの財布は1円も動かん
- 資格マニアとして構造を読み込んでいる:試験範囲に複利計算・NISAの非課税構造が丸ごと入ってます。計算式の正確さでは引けを取らん
- 「少額は意味ない」論への違和感:煽りと精神論の両極端ばかりで、実際いくらになるか数字で出した記事が意外と少ない
本記事は体験談やなく複利計算による構造分析特化です。
結論先出し:月3000円を20年続けるといくらになるか
月3000円(年36,000円)を年5%で20年なら、元本72万円が約123万円。増えた分はざっくり+51万円です。
月3000円・年5%で20年積み立てた場合の評価額推移
単位:万円 / 最初は元本がそのまま積み上がるだけ、後半でカーブが上にしなる
最初の5年は正直「しょぼ」。10年を超えたあたりから複利の効き始めでカーブがしなります。ただしこれはあくまで年5%で20年回り続けた場合の概算で、元本保証ではありません。市場が下がれば評価額も普通に下がる。
「少額は意味ない」と言う人の3つの勘違い
「月数千円なんか意味ない」論には、構造で見ると3つの勘違いが混ざってます(誰かを叩く話やなく、論の構造の話)。
勘違い1:「増える額」を絶対額だけで見ている
「20年で51万しか増えへんやん、しょぼ」と言う人は、増えた金額の絶対値だけ見てます。月3000円は缶コーヒー1本を数日に1回我慢する程度。負担に対するリターンの比率で見たら全然しょぼくない。
勘違い2:「今すぐまとまった額がほしい」とゴールがズレている
少額積立が苦手なのは短期で大きく増やしたい目的。月3000円を3年やっても十数万円にしかならん。意味がないんやなくて、ゴールが噛み合ってないだけです。
勘違い3:「やらなかった場合」と比べていない
一番デカいのがこれ。やらんかったら72万円の元本すら手元に残ってへんケースがほとんど。本当の比較対象は「何もせず使い切った場合」です。
売る側にとって少額客は手数料効率が悪く、「まとまった額で」と言いたくなる構造的インセンティブがあります。「少額は意味ない」という言葉が、誰の口から出ているかは一応気にしといて損はないです。
なぜ少額でも効くのか=複利と時間の構造
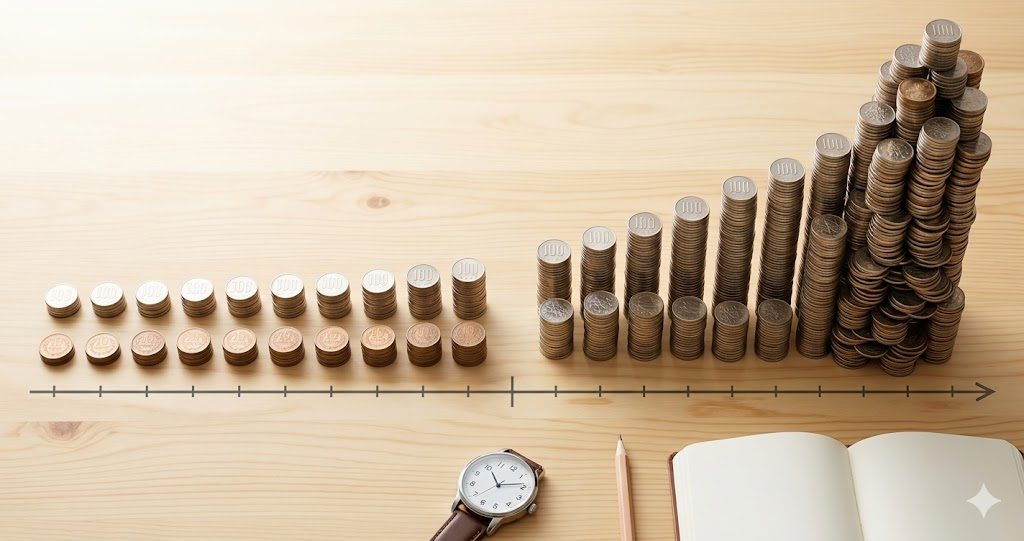
将来の資産額は、たった3つの要素で決まります。
「積立額」だけが少額の弱点で、残り2つ(利回り・期間)は少額でも全く同じ条件で効く。複利は「利益が利益を生む」仕組みで、時間さえ味方につければ雪だるまは育つ。逆に期間を削ると一気にしょぼくなる。
金額より時間。
覚えて帰ってほしいのはこれだけでもいい。
積立額別シミュレーション:3000円/5000円/1万円 × 3つの利回り
利回りは楽観(7%)・標準(5%)・保守(3%)で併記。未来の利回りは誰にも分からんので幅で持ってください。すべて20年・月複利・期末積立での概算。
月3000円(元本72万円)の場合
| シナリオ | 想定利回り | 20年後の評価額(概算) | 増えた分 |
|---|---|---|---|
| 保守 | 年3% | 約98万円 | 約+26万円 |
| 標準 | 年5% | 約123万円 | 約+51万円 |
| 楽観 | 年7% | 約156万円 | 約+84万円 |
月5000円(元本120万円)の場合
| シナリオ | 想定利回り | 20年後の評価額(概算) | 増えた分 |
|---|---|---|---|
| 保守 | 年3% | 約164万円 | 約+44万円 |
| 標準 | 年5% | 約206万円 | 約+86万円 |
| 楽観 | 年7% | 約260万円 | 約+140万円 |
月1万円(元本240万円)の場合
| シナリオ | 想定利回り | 20年後の評価額(概算) | 増えた分 |
|---|---|---|---|
| 保守 | 年3% | 約328万円 | 約+88万円 |
| 標準 | 年5% | 約411万円 | 約+171万円 |
| 楽観 | 年7% | 約521万円 | 約+281万円 |
※すべて複利計算の概算(毎月一定額・期末積立・月複利)。NISAなので運用益への約20.315%の課税は非課税。元本保証ではなく、市場変動で評価額は上下します。同条件は金融庁つみたてシミュレーターで再現可能。
標準シナリオならどの積立額でも「増えた分」が元本の3〜4割以上。「意味ない」と言い切るのは乱暴やと思います。
それでも少額が「意味を持たない」ケース
フェアに書くと、以下に当てはまる人は少額NISAの優先度が低いです。
高金利の借金がある人:リボ・カードローン(年15%前後)を抱えてるなら、NISAで年5%を狙うより借金返済が確実に「年15%の運用」に相当します。少額NISAより返済が先
生活防衛資金がない人:急な出費でNISAを取り崩すハメになり、安く買って高く売る、の逆をやりがち。現金のクッションが先
数年以内に使う予定のお金:3〜5年で使う資金は価格変動リスクのある投資に不向き
「すぐ大きく増やしたい」人:前述のとおり、短期で資産を増やす目的に少額積立は構造的に向いてません
少額NISAが効くのは「高金利の借金がなく、当面使わないお金を、10年以上の時間軸で寝かせられる人」です。
ワテが月3000円から始めるなら、こう設計する(思考実験)
ワテはまだ口座を開いてへんので、これは実体験やなく「もし今から始めるなら」の思考実験です。
- 金額は「絶対に止めない額」から逆算する:最大の敵は下落で怖くなって止めること。ワテならまず月3000円から入って、慣れたら増額する
- 商品は全世界 or 全米の低コストインデックス1本に絞る:信託報酬(保有コスト)が最安水準のインデックスファンド1本に集中して、コストで複利を削られないようにする
- 増額は「家計を締めて」やなく「収入が増えたら」:無理に増やすと続かん。昇給やボーナスの一部を積立に回す
- 値動きは月1回だけ見る、できれば見ない:毎日チャートを見ると下落時に止めたくなる。見ない仕組み化が一番のリスク管理
根っこは「金額より、20年止めずに続けられるか」です。
よくある反論・誤解への返答
Q1.「月100円とか1000円でも本当に意味ある?」
A. 「資産形成」としての破壊力は正直小さいです。月1000円・年5%・20年でも評価額は約41万円。ただし、少額の本当の価値は金額やなく「投資に慣れること」にあります。暴落でも狼狽売りしない胆力を養う授業料と考えれば、月100円でも意味はある。
Q2.「20年も待てない。もっと早く結果がほしい」
A. それなら少額NISAはゴールとズレてます。短期で結果を求めるほど少額の意味は薄れる。積立額を増やすか、投資以外の手段(収入を増やす等)が筋がいいです。
Q3.「どうせ少額なら、貯金でよくない?」
A. 目的によります。元本を1円も減らしたくない・数年で使う、なら貯金が正解。でも「10年以上使わないお金」を預金で寝かせるのは、インフレで実質目減りするリスクを取ってるとも言えます。
Q4.「途中で減ったら結局マイナスになるのでは?」
A. 短期では普通にマイナスになります。元本割れの局面はまず通る道。ただ、積立を続けてる限り、下がった局面は「安く買えてる」期間でもある。怖くて止めると回復も取り逃します。
まとめ:判断のための3つの問い
結局はあなたの状況次第。次の3つで見えます。
問い1:そのお金は、10年以上使わずに寝かせられるお金か?
(YESなら少額の意味は大きい)
問い2:年15%級の高金利の借金や、生活防衛資金の不足はないか?
(あるなら、NISAより先にそっち)
問い3:求めてるのは「コツコツ長期で増やす」か「短期で大きく」か?
(前者なら少額NISAは噛み合う/後者なら向いてない)
YES・なし・前者なら、月3000円でも始める意味は十分にある、というのがワテの結論です。
金額の大小やなくて、
時間を味方につけられるか。
制度の最新状態(年間枠・対象商品など)は必ず金融庁の公式サイトで確認してください。
出典・参考データ
- 金融庁「NISA特設ウェブサイト」(2026-11-10取得)
- 金融庁「つみたてシミュレーター」(2026-11-10取得)
- 国税庁タックスアンサー「株式等を譲渡したときの課税」(2026-11-10取得)
- 日本証券業協会「NISA特設サイト」(2026-11-10取得)
- 各種複利計算は「毎月一定額・期末積立・月複利」の式 FV = P × {((1+r)^n − 1) / r} に基づくワテの概算(r=月利、n=積立月数)
やま(筋肉データアナリスト)
保有資格:FP2級・証券外務員一種・AFP・宅地建物取引士・食品衛生管理士・第二種電気工事士・G検定・Tableau Desktop Specialist ほか多数
データ分析実務14年超・食品流通実務11年を経て、現職データアナリスト。金融・保険業界の業務経験はありません。「業界の内側からの解説」やなく、「資格は持っているが業務未経験のおじさんが、徹底的に調べて構造を整理する」スタンスで書いています。だからこそ、どの金融商品を売っても買っても1円も得しない立場から、忖度なしで書けます。→ 詳しいプロフィールはこちら
免責事項
本記事は一般的な情報提供を目的としており、特定の運用方針・金融商品の購入を推奨するものではありません。個別の投資判断は、読者ご自身の責任で行ってください。
具体的な相談は、独立系FP(販売手数料を収益源にしない方)または税理士等の専門家にご相談ください。
記事内の数字(利回り想定・評価額・税率等)は執筆時点の概算であり、税制改正や市場変動により変わります。最新値は各公的機関の公式情報でご確認ください。
シミュレーション利回り(保守3%・標準5%・楽観7%)は過去の市場データを参考にした想定値であり、将来の運用成果を保証するものではありません。過去の実績は将来を保証しません。
関連記事
- 新NISAの始め方|証券会社の選び方からライブで始める(HOWTO・準備中)
- 新NISA 1800万円を超えたらどうする?3つの選択肢を構造で整理する(HOWTO)
- 新NISAは「改悪」されたのか?制度開始からの変更点を時系列で整理(時事)
- iDeCoとNISA、少額ならどっちを先に?資格マニアが出口戦略から逆算する(HOWTO・準備中)
コメントを残す